En résumé :
- Devenez le pilote de votre santé en créant un « tableau de bord » (classeur médical) pour centraliser toutes vos informations.
- Anticipez les coûts en demandant l’Affection Longue Durée (ALD) de manière structurée pour bénéficier d’une prise en charge à 100%.
- Optimisez votre budget en adoptant des solutions nutritionnelles intelligentes et en choisissant le parcours de soins le plus adapté.
- Communiquez de façon stratégique avec vos proches pour transformer l’isolement en un système de soutien efficace.
L’annonce d’une maladie chronique comme le diabète ou l’hypertension est souvent un choc. Au-delà de l’inquiétude pour sa santé, une question pragmatique s’impose rapidement : comment vais-je gérer ? Gérer le temps, les rendez-vous, les traitements, et bien sûr, l’impact financier. On entend souvent des conseils généraux comme « faites attention à votre budget » ou « mangez plus sainement », mais ces recommandations laissent démuni face à la complexité de la situation.
La réalité, c’est que vivre avec une maladie chronique demande une véritable réorganisation de son quotidien. Cela représente une charge mentale et administrative non négligeable. Mais si la clé n’était pas de « subir » cette nouvelle gestion, mais de la « piloter » activement ? L’objectif de ce guide n’est pas de vous donner une liste de contraintes supplémentaires, mais de vous fournir une méthode et des outils concrets pour construire votre propre système d’organisation. En devenant l’acteur principal de votre parcours, vous pouvez non seulement maîtriser les coûts, mais aussi regagner un temps précieux et une sérénité indispensable.
Nous allons voir ensemble, pas à pas, comment transformer cette épreuve en un plan d’action structuré. De la création de votre classeur de santé à l’optimisation de vos remboursements, en passant par des astuces pour votre alimentation, vous découvrirez des stratégies concrètes pour reprendre le contrôle.
Sommaire : Gérer sa vie et ses finances avec une maladie chronique
- Pourquoi la gestion d’une maladie chronique demande-t-elle 2h de gestion par semaine ?
- Comment créer un classeur de santé pour ne perdre aucun compte-rendu indispensable ?
- Hôpital ou cabinet de ville : quel suivi privilégier pour une pathologie stabilisée ?
- Le risque de cacher sa maladie à ses proches qui complique la prise en charge
- Quand demander une réévaluation de votre traitement pour éviter les effets secondaires à long terme ?
- Pourquoi votre hypertension sévère vous donne-t-elle droit à l’ALD alors que votre arthrose non ?
- Comment enrichir vos potages avec de l’œuf ou du fromage pour stopper la fonte musculaire ?
- Comment obtenir le statut d’Affection Longue Durée pour ne plus avancer les frais de vos soins réguliers ?
Pourquoi la gestion d’une maladie chronique demande-t-elle 2h de gestion par semaine ?
Cette estimation de deux heures par semaine n’est pas une fatalité, mais la prise de conscience d’une réalité souvent invisible : la gestion d’une maladie chronique est un travail à temps partiel. Entre la prise de rendez-vous, les déplacements, les temps d’attente, la gestion des ordonnances à la pharmacie et le suivi administratif, le temps s’accumule vite. C’est ce qu’on appelle la charge administrative et logistique de la santé. Cette charge est d’autant plus importante que, selon les données sanitaires, plus de 75% des personnes de plus de 60 ans souffrent d’au moins une maladie chronique, un chiffre qui grimpe avec l’âge.
Ne pas quantifier ce temps, c’est risquer de le subir et de s’épuiser. L’objectif est de rendre visible cet « emploi du temps santé » pour mieux l’optimiser. Regrouper des rendez-vous, préparer ses questions à l’avance, ou utiliser les services en ligne de sa pharmacie sont des premières étapes pour réduire cette charge. La première action à mener est donc de faire un audit de ce temps caché pour identifier les « voleurs de temps » et mettre en place une organisation plus efficace.
Votre plan d’action : auditer votre temps de santé
- Listez tous les points de contact liés à votre santé : médecin traitant, spécialistes, pharmacie, laboratoire, kinésithérapeute, etc.
- Collectez sur un mois : notez chaque rendez-vous, chaque déplacement, et le temps passé pour chaque tâche liée à votre maladie (appels, démarches en ligne…).
- Identifiez les incohérences et les points de friction : y a-t-il des trajets qui pourraient être évités ? Des rendez-vous qui pourraient être regroupés ?
- Évaluez ce qui peut être délégué ou simplifié : un proche peut-il récupérer une ordonnance ? La prise de rendez-vous peut-elle se faire en ligne ?
- Définissez un plan d’optimisation : fixez-vous un ou deux objectifs simples pour le mois suivant, comme « préparer mes questions avant chaque consultation ».
Comment créer un classeur de santé pour ne perdre aucun compte-rendu indispensable ?
Face à la multiplication des documents médicaux, le classeur de santé devient votre meilleur allié. Il ne s’agit pas d’un simple archivage, mais de la création de votre tableau de bord personnel. C’est l’outil qui vous permet de passer d’un statut de patient passif à celui de pilote de votre parcours de soins. Avoir toutes les informations centralisées, ordonnées et accessibles vous fera gagner un temps précieux lors de chaque consultation et évitera la perte de documents importants, comme les comptes-rendus ou les résultats d’examens.
L’approche la plus efficace est souvent hybride : un système papier pour le quotidien et une sauvegarde numérique pour la sécurité et l’accès à distance.
Exemple d’organisation : le dossier médical hybride
Une méthode qui a fait ses preuves consiste à utiliser un grand classeur à anneaux pour les documents courants (ordonnances, derniers résultats), complété par des intercalaires clairs et des pochettes plastiques. Une chemise cartonnée plus grande est réservée aux documents qui ne se perforent pas, comme les radiographies. En parallèle, une numérisation progressive des documents les plus importants et leur ajout sur « Mon espace santé » garantit un accès sécurisé et permanent, même en déplacement.
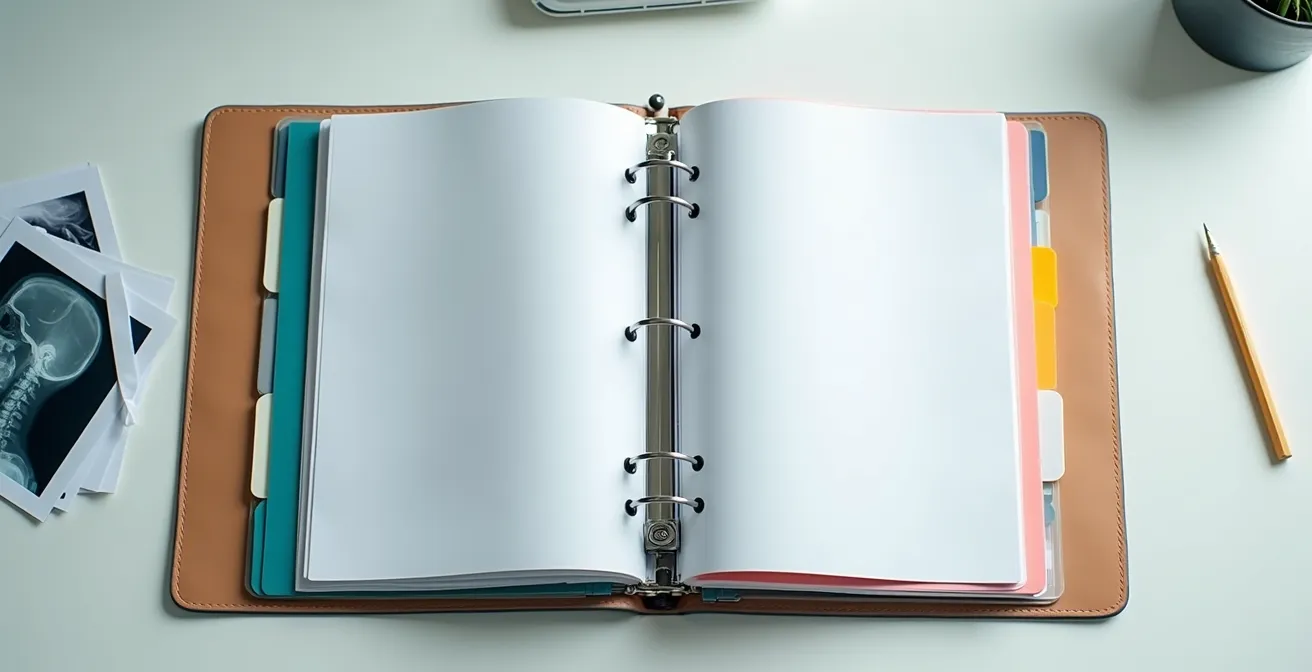
Comme le montre cette organisation, la clarté est la priorité. Pour structurer efficacement votre classeur, voici une organisation simple en cinq parties :
- Informations administratives : gardez à portée de main des copies de votre carte Vitale, attestation de mutuelle, et une liste de tous vos contacts médicaux (médecin traitant, spécialistes, pharmacien, numéros d’urgence).
- Antécédents et examens : regroupez ici l’historique de vos antécédents médicaux et chirurgicaux, ainsi que les résultats d’examens clés (bilans sanguins, imagerie…).
- Traitements en cours : classez vos ordonnances actuelles. Pensez à retirer les anciennes pour éviter toute confusion.
- Suivi et prévention : conservez vos comptes rendus d’hospitalisation, vos certificats de vaccination ou encore les résultats de dépistages.
- Informations vitales : créez une fiche récapitulative simple avec votre groupe sanguin, vos allergies et intolérances connues. C’est la première chose à consulter en cas d’urgence.
Hôpital ou cabinet de ville : quel suivi privilégier pour une pathologie stabilisée ?
Lorsque votre maladie chronique est stabilisée, la question du lieu de suivi se pose. Faut-il continuer à être suivi à l’hôpital, souvent synonyme de plateaux techniques complets, ou privilégier la proximité et la personnalisation d’un cabinet de ville ? Ce choix n’est pas anodin et a des implications sur votre budget, votre temps et la qualité de votre suivi. Il est d’autant plus stratégique que le dispositif d’Affection Longue Durée (ALD), qui couvre les soins à 100%, concernait près de 13,8 millions de personnes en 2022, soit plus d’un Français sur cinq.
Chaque option a ses avantages et ses inconvénients. Le suivi hospitalier offre une sécurité avec un accès direct à toutes les spécialités et équipements, souvent sans dépassements d’honoraires. En revanche, il implique des délais de rendez-vous plus longs et des coûts cachés (transport, parking). Le suivi en ville, chez un spécialiste, permet une plus grande souplesse et une relation plus individualisée, mais peut engendrer des dépassements d’honoraires non couverts par l’Assurance Maladie.
Pour faire un choix éclairé, il est utile de comparer les deux options sur des critères objectifs. Le tableau suivant synthétise les points essentiels à considérer pour votre situation.
| Critère | Hôpital | Cabinet de ville |
|---|---|---|
| Prise en charge ALD | 100% sans dépassements | 100% + dépassements possibles |
| Accès plateau technique | Complet et immédiat | Sur prescription, délais possibles |
| Délais de RDV | 3-6 mois en moyenne | 1-4 semaines généralement |
| Coûts cachés | Transport, parking, temps d’attente | Dépassements d’honoraires |
| Suivi personnalisé | Variable selon services | Plus individualisé |
Le risque de cacher sa maladie à ses proches qui complique la prise en charge
Ne pas parler de sa maladie à son entourage est une réaction fréquente. Elle peut naître de la pudeur, de la peur d’inquiéter ou du désir de ne pas « être un poids ». Cependant, ce silence, au lieu de protéger, peut rapidement devenir un obstacle majeur dans la gestion de la maladie. L’isolement complique la logistique quotidienne (qui peut vous aider en cas de fatigue ?), crée une charge mentale immense et peut retarder une prise en charge adaptée en cas d’urgence, si vos proches ne connaissent ni vos traitements, ni vos contacts médicaux.
Briser ce silence ne signifie pas tout dévoiler à tout le monde. Il s’agit plutôt de mettre en place une stratégie de communication réfléchie, en adaptant le niveau d’information à la proximité de la personne. L’idée est de créer des « cercles de soutien » où chacun peut aider à sa mesure, sans que vous vous sentiez surexposé. C’est un moyen de transformer la solitude en un réseau d’entraide efficace et bienveillant.
Pour vous aider à structurer cette communication, voici une méthode simple et efficace :
La stratégie des cercles de communication
- Le premier cercle (conjoint, personne de confiance) : C’est votre copilote. Partagez l’ensemble des informations médicales importantes, les dates de rendez-vous (via un agenda partagé par exemple) et les décisions à prendre. C’est la personne qui peut parler en votre nom si nécessaire.
- Le deuxième cercle (enfants, famille proche) : Informez-les de l’évolution de la pathologie et exprimez clairement vos besoins d’aide ponctuelle (courses, accompagnement à un rendez-vous). Cela leur permet d’aider concrètement sans se sentir impuissants.
- Le troisième cercle (amis, voisins) : Donnez des informations générales qui leur permettront de comprendre votre situation et d’offrir un soutien adapté (prendre des nouvelles, proposer une sortie). Inutile de rentrer dans les détails médicaux.
En plus de cela, préparez en amont une liste de questions pour chaque consultation. Les rendez-vous avec les spécialistes durent souvent à peine 15 minutes ; arriver préparé est le meilleur moyen d’optimiser ce temps précieux et de montrer à votre entourage que vous êtes acteur de votre santé.
Quand demander une réévaluation de votre traitement pour éviter les effets secondaires à long terme ?
Un traitement pour une maladie chronique n’est pas gravé dans le marbre. Votre corps évolue, la maladie aussi, et un traitement parfaitement adapté aujourd’hui peut devenir moins efficace ou provoquer des effets secondaires gênants demain. Demander une réévaluation n’est pas un signe de défiance envers votre médecin, mais un acte de gestion proactive de votre santé. C’est d’autant plus crucial que le contexte financier évolue. Par exemple, des mesures comme le doublement des franchises médicales peuvent augmenter le reste à charge. Selon les projections, le plafond annuel passera de 50 à 100 euros, rendant chaque médicament et chaque consultation un peu plus coûteux.
La réévaluation est particulièrement importante en cas de polypathologies, c’est-à-dire le cumul de plusieurs maladies chroniques. Cette situation, qui concerne près de 50% des plus de 60 ans, augmente le risque d’interactions médicamenteuses et d’effets secondaires. Un nouveau symptôme (fatigue, douleurs, troubles digestifs) n’est pas forcément dû à la maladie principale, mais peut-être un effet indésirable d’un traitement qui mériterait d’être ajusté.
Alors, quels sont les signaux qui doivent vous alerter ? Soyez attentif à l’apparition de nouveaux symptômes, même s’ils vous semblent anodins. Une fatigue persistante, des troubles du sommeil, une prise ou une perte de poids inexpliquée, ou tout simplement le sentiment que « quelque chose a changé » sont des raisons légitimes de solliciter un avis médical. N’attendez pas le prochain rendez-vous programmé dans six mois. Un simple appel à votre médecin traitant peut suffire à initier une discussion sur la pertinence d’ajuster votre plan de soins.
Pourquoi votre hypertension sévère vous donne-t-elle droit à l’ALD alors que votre arthrose non ?
C’est une question fréquente et légitime qui touche au cœur du fonctionnement de l’Affection Longue Durée (ALD). La réponse n’est pas liée à la gravité « perçue » de la maladie, mais à des critères bien précis définis par l’Assurance Maladie. Le système des ALD a été conçu pour prendre en charge les maladies dont le traitement est à la fois prolongé (plus de 6 mois) et particulièrement coûteux. C’est un enjeu majeur de solidarité nationale, puisque les ALD ont représenté 122,8 milliards d’euros de dépenses en 2022, soit près des deux tiers des remboursements de l’Assurance Maladie.
Il existe une liste de 30 pathologies (ALD 30) qui ouvrent automatiquement droit à une prise en charge à 100% de la base de remboursement. L’hypertension artérielle sévère en fait partie. Cependant, une maladie qui n’est pas sur cette liste, comme l’arthrose dans sa forme la plus commune, peut quand même être reconnue en ALD si elle remplit certaines conditions. C’est ce qu’on appelle l’ALD « hors liste » (ou ALD 31).
Pour être reconnue en ALD « hors liste », votre pathologie doit répondre à deux critères cumulatifs : elle doit être grave, évolutive ou invalidante, et nécessiter un traitement d’une durée prévisible de plus de 6 mois qui est particulièrement coûteux. Ce critère de coût, qui inclut obligatoirement un traitement médicamenteux ou un appareillage, est souvent ce qui fait la différence. Une hypertension sévère demande un suivi et des médicaments onéreux sur le long terme, tandis qu’une arthrose classique, même douloureuse, ne remplit pas toujours ce critère de coût élevé pour l’Assurance Maladie.
Comment enrichir vos potages avec de l’œuf ou du fromage pour stopper la fonte musculaire ?
La gestion d’une maladie chronique passe aussi par l’assiette. La fonte musculaire, ou sarcopénie, est un risque réel, surtout en cas de fatigue ou de baisse d’appétit. Lutter contre ce phénomène est essentiel pour conserver son autonomie, et cela passe par un apport suffisant en protéines. Cependant, les solutions prêtes à l’emploi (poudres, boissons hyperprotéinées) peuvent vite peser lourd dans le budget. La bonne nouvelle, c’est qu’il existe des solutions simples, économiques et savoureuses pour enrichir votre alimentation quotidienne sans vous ruiner.
Les potages et les purées sont des bases idéales pour ajouter discrètement des protéines. Un œuf battu et incorporé en fin de cuisson dans une soupe la rendra plus onctueuse et nutritive. Une portion de fromage frais ou une cuillère de fromage râpé apportera non seulement des protéines, mais aussi du calcium et des calories. Ce sont des gestes simples qui font une grande différence.
Voici une liste d’aliments à la fois économiques et riches en nutriments pour enrichir vos plats :
- Œufs : battus dans les soupes ou les purées, ils sont une source de protéines complètes à très bas coût.
- Fromage : qu’il soit râpé, en portions ou frais (type skyr, fromage blanc), il augmente facilement l’apport calorique et protéique.
- Lentilles corail : elles cuisent rapidement, se mixent parfaitement et ont une haute teneur en protéines végétales.
- Sardines en conserve : une mine d’oméga-3 et de protéines, souvent pour moins de 2 euros la boîte.
- Poudre de lait : ajoutée dans les yaourts, purées ou béchamels, elle densifie l’apport nutritionnel sans altérer le goût.
L’avantage financier de ces solutions « maison » est indéniable par rapport aux produits du commerce, comme le montre la comparaison suivante.
| Solution | Coût mensuel | Apport protéines/jour |
|---|---|---|
| Enrichissement maison (œufs, fromage) | 15-25€ | 15-20g |
| Poudres protéinées commerce | 40-60€ | 20-25g |
| Compléments hyperprotéinés pharmacie | 80-120€ | 20-30g |
| Boissons protéinées prêtes | 60-90€ | 15-20g |
À retenir
- L’organisation est la clé : La création d’un classeur de santé structuré est le geste fondamental pour passer de patient à « pilote » de votre parcours.
- L’anticipation financière est possible : La demande d’ALD n’est pas une simple formalité, c’est un dossier à construire avec méthode pour sécuriser la prise en charge de vos soins.
- La nutrition est un levier d’action : Lutter contre la fonte musculaire avec des aliments simples et économiques est une stratégie efficace pour préserver votre autonomie et maîtriser votre budget.
Comment obtenir le statut d’Affection Longue Durée pour ne plus avancer les frais de vos soins réguliers ?
Obtenir la reconnaissance en Affection Longue Durée (ALD) est l’étape la plus structurante pour maîtriser l’impact financier de votre maladie. Ce statut vous permet une prise en charge à 100% (sur la base du tarif de la Sécurité sociale) de tous les soins et traitements liés à cette pathologie. La démarche ne doit pas être vue comme une simple demande, mais comme la constitution d’un dossier solide et argumenté, en collaboration étroite avec votre médecin traitant.
C’est votre médecin qui remplit le protocole de soins et l’envoie au médecin-conseil de l’Assurance Maladie pour validation. Votre rôle est de lui fournir tous les éléments qui justifient la demande. Il ne s’agit pas seulement de nommer la maladie, mais de documenter son impact sur votre vie et les coûts qu’elle engendre. Le succès de la démarche repose sur une préparation rigoureuse.
Voici le plan d’action stratégique à suivre :
Votre plan d’action pour la demande d’ALD
- Étape 1 : Co-construire la demande avec votre médecin traitant. Préparez le rendez-vous en listant tous vos symptômes, leur fréquence, et surtout, leur impact concret sur votre quotidien (fatigue, douleurs, limitations…).
- Étape 2 : Documenter tous les frais engagés. Ne vous limitez pas aux médicaments. Rassemblez les factures et devis pour les transports, le matériel médical (tensiomètre, lecteur de glycémie…), les consultations de spécialistes, etc. Cela démontre le caractère « particulièrement coûteux » du traitement.
- Étape 3 : Suivre activement votre dossier. Une fois la demande envoyée par votre médecin, vous pouvez suivre son avancement sur votre compte Ameli. La réponse intervient généralement sous 15 jours. Passé ce délai, n’hésitez pas à vous renseigner.
Une fois l’ALD accordée, vous recevrez une attestation et votre Carte Vitale sera mise à jour. C’est ce qui vous permettra de bénéficier du tiers payant et de ne plus avancer les frais pour les soins liés à votre pathologie. C’est une étape décisive vers plus de sérénité financière.
La prochaine étape logique est de prendre rendez-vous avec votre médecin traitant, non pas seulement pour une consultation, mais pour une véritable séance de travail afin de mettre en place ce plan d’action et initier, si nécessaire, votre demande d’ALD.
Questions fréquentes sur l’Affection Longue Durée (ALD)
Qu’est-ce que l’ALD 31 (hors liste) ?
Il s’agit de maladies graves qui ne figurent pas sur la liste des 30 ALD prédéfinies. Pour être reconnues, elles doivent évoluer sur une durée prévisible de plus de six mois et nécessiter un traitement particulièrement coûteux, incluant obligatoirement un traitement médicamenteux ou un appareillage spécifique.
Qu’est-ce que l’ALD 32 ?
L’ALD 32 concerne les polypathologies. C’est le cumul de plusieurs affections qui, ensemble, entraînent un état pathologique invalidant. Comme pour l’ALD 31, la prise en charge doit durer plus de six mois et être particulièrement coûteuse.
Que reste-t-il à ma charge avec une ALD ?
Même avec une prise en charge à 100%, certains frais restent à votre charge. Cela inclut les dépassements d’honoraires des médecins non conventionnés en secteur 1, la participation forfaitaire (actuellement 2 euros sur les consultations), la franchise médicale sur les boîtes de médicaments et les actes paramédicaux, ainsi que le forfait hospitalier en cas d’hospitalisation.