En résumé :
- L’angoisse des 100 premiers jours n’est pas un signe d’échec, mais une étape normale du « deuil professionnel » qui demande d’être accompagnée.
- La clé n’est pas de remplir son agenda, mais de construire une nouvelle « architecture de vie » équilibrée entre plaisir, projets et liens sociaux.
- Aborder la retraite comme un projet d’ingénierie personnelle, avec des objectifs clairs et des stratégies adaptées, transforme la peur en élan créateur.
Le dernier jour de travail est arrivé. Les pots de départ sont terminés, les dossiers sont clos. Et puis, le premier lundi matin sans réveil, sans trajet, sans réunion. Pour beaucoup, ce qui devait être une libération se transforme en une sensation de vertige : le syndrome du vide. Cette peur de l’inutilité, de la perte de statut social et de la désorganisation est une réalité poignante pour de nombreux jeunes retraités. Vous avez passé des décennies à construire une carrière, à être défini par votre rôle professionnel. Comment, du jour au lendemain, exister sans lui ?
Les conseils habituels fusent : « tu vas enfin avoir le temps de voyager », « occupe-toi avec le jardinage », « profite de tes petits-enfants ». Si ces activités sont sources de joie, elles répondent rarement à la question de fond : celle de l’identité et du sens. Elles sont des occupations, pas une nouvelle raison d’être. Le risque est de tomber dans un activisme désordonné ou, à l’inverse, dans une apathie qui érode le moral et isole progressivement.
Mais si la véritable clé n’était pas de *remplir le vide*, mais de le *structurer* ? Si, au lieu de subir cette transition, vous la pilotiez comme le projet le plus important de votre nouvelle vie ? C’est précisément l’approche que nous allons construire ensemble. Cet article n’est pas une liste d’activités, mais une feuille de route stratégique pour transformer ces 100 premiers jours en fondations solides. Nous allons aborder cette période non pas comme une fin, mais comme une phase d’ingénierie personnelle passionnante, où vous devenez l’architecte de votre propre épanouissement.
Ce guide est conçu pour vous accompagner pas à pas dans cette reconstruction. Nous explorerons ensemble les mécanismes psychologiques à l’œuvre, puis nous détaillerons les stratégies concrètes pour bâtir une nouvelle routine, maintenir un lien social riche, et aligner vos finances sur vos nouvelles aspirations.
Sommaire : Piloter vos 100 premiers jours de retraite, le plan d’action
- Pourquoi 30% des nouveaux retraités ressentent-ils une baisse de moral la première année ?
- Comment créer une routine hebdomadaire équilibrée sans contraintes professionnelles ?
- Bénévolat ou reprise d’études : quelle activité choisir pour rester intellectuellement stimulé ?
- L’erreur d’organisation qui coupe 1 retraité sur 4 de son cercle social
- Optimiser votre budget loisirs pour voyager 2 fois par an malgré une pension réduite
- Bénévole terrain ou compétences : quel engagement choisir selon votre énergie ?
- Pourquoi laisser plus de 10 000 € sur un livret A est une erreur mathématique actuelle ?
- Comment aligner votre budget santé sur votre espérance de vie après 65 ans ?
Pourquoi 30% des nouveaux retraités ressentent-ils une baisse de moral la première année ?
Loin de l’image d’Épinal d’une liberté insouciante, l’entrée dans la retraite est souvent un choc psychologique. Le titre parle de 30 %, mais la réalité des premières semaines peut être encore plus intense : selon un sondage, plus de 51% des nouveaux retraités se sentent angoissés durant les 100 premiers jours. Cette baisse de moral n’est pas un échec personnel, mais la manifestation d’un processus psychologique normal et souvent sous-estimé : le deuil de la vie professionnelle. Pendant des décennies, votre travail a structuré votre temps, vos relations sociales et une part importante de votre identité. Sa disparition soudaine crée un vide qui demande à être apprivoisé.
Ce processus se décompose souvent en plusieurs étapes clés, qu’il est utile de reconnaître pour mieux les traverser :
- Le choc et le déni : Les premiers jours, une forme de désorientation s’installe. On peut être tenté de nier le changement en maintenant d’anciennes habitudes, comme consulter ses e-mails professionnels.
- La colère : La frustration peut émerger face à la perte de statut, au sentiment de ne plus être « utile » ou reconnu socialement.
- La négociation et l’exploration : C’est la phase où l’on commence à chercher de nouvelles formes d’engagement, à tester des activités pour retrouver un sentiment de valeur.
- L’acceptation : L’étape finale consiste à embrasser pleinement sa nouvelle identité, non plus définie par le travail, mais par un ensemble de nouveaux rôles choisis : retraité actif, grand-parent, bénévole, apprenant, etc.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus.
Comme le montre cette image symbolique, le miroir professionnel qui renvoyait une image claire et définie devient flou. La mission des 100 premiers jours est de construire un nouveau reflet, composé de multiples facettes que vous aurez choisies. Comprendre que cette transition identitaire est un processus naturel est la première étape pour la vivre sereinement et de manière constructive.
Comment créer une routine hebdomadaire équilibrée sans contraintes professionnelles ?
La liberté totale, sans aucune contrainte, est un fantasme qui se heurte vite à la réalité du désœuvrement. L’être humain a besoin de structure pour s’épanouir. L’enjeu n’est pas de recréer un agenda de ministre, mais de concevoir une « architecture de vie » souple et nourrissante. Oubliez l’hyper-planification qui mène à l’épuisement ou le laissez-faire total qui conduit à l’ennui. Une approche bien plus efficace est recommandée par de nombreux experts en transition de vie.
Étude de cas : La méthode des 3 piliers pour un équilibre optimal
Les experts de Ma Nouvelle Vie par Groupama préconisent une répartition équilibrée du temps autour de trois axes fondamentaux. Cette « méthode des 3 piliers » consiste à consacrer environ un tiers de son temps à chaque catégorie : les activités plaisir (loisirs, passions personnelles), les projets structurés (bénévolat, formation, projet personnel à long terme) et le partage social (temps dédié à la famille, aux amis, aux associations). Cette structure offre un cadre sécurisant tout en préservant une grande flexibilité, ce qui est essentiel pour maintenir un excellent équilibre psychologique.
Cette méthode permet de s’assurer que toutes les dimensions de votre bien-être sont nourries. Le plaisir pour la joie, les projets pour le sens et la stimulation, et le social pour le sentiment d’appartenance. Pour visualiser où vous vous situez, le tableau suivant compare différentes approches d’organisation du temps.
| Approche | Structure | Avantages | Points de vigilance |
|---|---|---|---|
| Hyper-planification | Agenda rempli quotidiennement | Sentiment de productivité maintenu | Risque d’épuisement |
| Laissez-faire total | Aucune structure | Liberté maximale | Risque de désœuvrement |
| Méthode des 3 piliers | Équilibre plaisir/projet/partage | Structure souple et épanouissante | Nécessite auto-discipline |
| Micro-engagements | Petits objectifs hebdomadaires | Progression visible | Adaptation progressive |
L’objectif est de trouver le juste milieu. Commencez par dessiner une semaine type en allouant des blocs de temps à chaque pilier, sans pour autant remplir chaque minute. Cette planification intentionnelle est le moteur qui transformera le temps libre en temps de qualité.
Bénévolat ou reprise d’études : quelle activité choisir pour rester intellectuellement stimulé ?
L’un des plus grands mythes sur la retraite est que le cerveau se met en pause. Au contraire, c’est une occasion unique de le nourrir différemment. La question n’est pas « faut-il s’activer intellectuellement ? » – la réponse est un oui retentissant, comme le confirment les chiffres : près de 9 retraités sur 10 maintiennent une activité cognitive régulière après 65 ans. La vraie question est : « quelle activité est faite pour *vous* ? ». Le choix entre le bénévolat et la reprise d’études, deux voies royales pour la stimulation, dépend de vos motivations profondes.
Plutôt que de choisir au hasard, prenez le temps d’un petit auto-diagnostic. Le « triangle de la motivation » est un excellent outil pour clarifier vos attentes. Il repose sur trois besoins fondamentaux :
- Le besoin de Compétence : Avez-vous envie d’apprendre quelque chose de totalement nouveau (reprise d’études, cours en ligne) ou de transmettre et valoriser une expertise que vous possédez déjà (mentorat, bénévolat de compétences) ?
- Le besoin d’Autonomie : Préférez-vous un cadre structuré où vous êtes guidé (cursus universitaire, association avec un rôle défini) ou une liberté totale pour décider de vos projets (recherche personnelle, création d’une association) ?
- Le besoin de Lien social : Votre objectif principal est-il de rencontrer de nouvelles personnes et de travailler en équipe (bénévolat de terrain, club de lecture) ou préférez-vous une activité plus solitaire et introspective (études à distance, écriture) ?
En croisant les réponses à ces questions, le chemin s’éclaire. Un fort besoin de lien social et de transmission de compétences pointera vers le mentorat. Un grand désir d’apprendre en autonomie suggérera des MOOCs ou des cours en ligne. Une envie de contact humain et d’action concrète orientera vers le bénévolat de terrain. L’important est d’aligner l’activité sur votre moteur psychologique, car c’est la seule garantie de maintenir l’engagement et le plaisir sur le long terme.
L’erreur d’organisation qui coupe 1 retraité sur 4 de son cercle social
L’une des plus grandes surprises de la retraite est la fragilité du cercle social. On pense que les relations professionnelles, tissées au fil des années, se poursuivront naturellement. C’est une erreur fondamentale. Le café du matin, le déjeuner à la cantine, les discussions informelles… Ces rituels qui entretenaient le lien disparaissent du jour au lendemain. Sans le cadre du travail, de nombreuses relations s’étiolent par simple manque d’opportunités. L’erreur consiste à être passif, à attendre que les autres appellent, au lieu de devenir l’architecte proactif de son propre réseau social.
Le passage à la retraite exige de transformer son « capital social » professionnel en un capital social personnel et intentionnel. Cela signifie passer d’une logique de contacts subis à une logique de connexions choisies et entretenues. Il ne s’agit pas de « réseauter », mais de cultiver des liens authentiques. Les premières semaines sont cruciales pour poser de nouveaux jalons : identifier les quelques collègues avec qui un vrai lien d’amitié existe et proposer un rendez-vous hors du contexte professionnel ; se rapprocher des associations locales (sportives, culturelles) pour rencontrer des personnes partageant les mêmes centres d’intérêt ; ou encore, réactiver des amitiés plus anciennes que la vie active avait mises en sourdine.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus.
Comme le suggère cette image, maintenir le lien demande un geste conscient de la part de chacun. Planifiez des « rituels de connexion » : un café hebdomadaire avec un ami, un déjeuner mensuel avec un ancien groupe de collègues, un appel téléphonique régulier à un proche. Ces rendez-vous, même simples, deviennent les nouvelles poutres de votre structure sociale. Ils brisent l’isolement avant même qu’il ait une chance de s’installer et rappellent que votre valeur en tant que personne dépasse de loin votre ancien titre professionnel.
Optimiser votre budget loisirs pour voyager 2 fois par an malgré une pension réduite
Le désir de voyager est l’un des projets phares de la retraite. Cependant, la baisse de revenus peut transformer ce rêve en source d’anxiété. La solution ne réside pas dans la privation, mais dans l’optimisation. Il faut passer d’une logique de dépense à une logique d’ingénierie budgétaire. Voyager plus en dépensant mieux est tout à fait possible, à condition d’adopter des stratégies astucieuses et de sortir des sentiers battus du tourisme de masse.
Le « slow travel » hors saison, par exemple, permet de diviser les coûts par deux ou trois tout en offrant une expérience plus immersive. Des plateformes comme l’échange de maisons ou le « housesitting » (garder une maison et des animaux en l’absence des propriétaires) réduisent le poste de dépense « hébergement » à presque zéro. Ces approches demandent de la flexibilité et de l’organisation, des qualités que vous avez cultivées durant toute votre carrière.
Votre plan d’action pour le « Travel Hacking » senior
- Centraliser les dépenses : Regroupez vos achats quotidiens sur une carte bancaire offrant un programme de fidélité (miles, points) pour accumuler des avantages voyages sans effort.
- Devenir anti-cyclique : Ciblez les périodes creuses comme septembre-octobre ou janvier-février. Les tarifs des vols et hébergements sont drastiquement plus bas.
- Explorer l’échange : Inscrivez-vous sur des plateformes fiables d’échange de maisons (ex: HomeExchange). C’est la solution la plus économique pour des séjours prolongés.
- Tenter le housesitting : Des sites comme TrustedHousesitters vous permettent de séjourner gratuitement partout dans le monde en échange de la garde de la maison et des animaux.
- Créer une enveloppe dédiée : Ouvrez un contrat d’assurance-vie et programmez des versements mensuels, même modestes. Cet argent fructifie à l’abri de l’inflation, constituant un budget voyage qui se construit tout seul.
Pour mieux comprendre l’impact de ces choix, le tableau suivant met en perspective les différents modèles de voyage.
| Modèle | Coût moyen/semaine | Avantages | Contraintes |
|---|---|---|---|
| Voyage classique haute saison | 1500-2000€ | Flexibilité dates | Budget élevé |
| Slow travel hors saison | 500-800€ | Immersion locale | Durée minimum 2 semaines |
| Échange de maison | 100-200€ (frais site) | Hébergement gratuit | Réciprocité requise |
| Housesitting | 50-100€ (adhésion) | Totalement gratuit | Responsabilité animaux/maison |
En combinant ces stratégies, voyager deux fois par an devient un objectif réaliste. Il s’agit de transformer une contrainte budgétaire en une opportunité de voyager différemment, de manière plus authentique et plus durable.
Bénévole terrain ou compétences : quel engagement choisir selon votre énergie ?
Le bénévolat est souvent présenté comme la solution idéale pour retrouver du sens à la retraite. Et c’est vrai, à condition de choisir la bonne forme d’engagement. L’erreur serait de s’investir dans une mission qui ne correspond ni à ses aspirations, ni à son niveau d’énergie. Il existe une distinction fondamentale entre le bénévolat de terrain, souvent exigeant physiquement mais très riche en contacts humains (distribution de repas, aide dans un refuge), et le bénévolat de compétences, plus intellectuel et qui met à profit votre expertise professionnelle (trésorier d’une association, mentor pour un jeune entrepreneur, conseil juridique).
Le choix n’est pas anodin. Un ancien cadre qui a passé sa vie dans des bureaux pourrait trouver une immense satisfaction dans une activité manuelle et concrète. À l’inverse, une personne ayant eu un métier physique pourrait aspirer à un rôle plus stratégique. L’idéal, pour un engagement durable, est parfois de ne pas choisir et d’alterner.
L’approche gagnante : Le bénévolat séquentiel
Le secret d’un engagement réussi sur le long terme pourrait bien être l’alternance. Comme le montre une enquête de l’Insee sur le parcours de vie, les retraités qui varient les plaisirs en alternant des missions de terrain (énergivores mais socialement gratifiantes) et des missions de compétences (stimulantes intellectuellement) sont ceux qui maintiennent leur motivation le plus longtemps. Cette approche, dite « séquentielle », permet d’éviter l’épuisement et la routine, tout en diversifiant les expériences, les rencontres et les apprentissages. On peut par exemple être trésorier d’un club sportif (compétences) tout en participant à des collectes alimentaires ponctuelles (terrain).
Votre niveau d’énergie est un critère de décision majeur. Soyez honnête avec vous-même. Avez-vous l’énergie pour un engagement hebdomadaire sur le terrain, ou une mission de conseil ponctuelle depuis chez vous serait-elle plus adaptée ? Il n’y a pas de bonne ou de mauvaise réponse. L’important est de trouver un équilibre personnel entre don de soi et préservation de ses ressources. Le bénévolat doit être une source d’énergie, pas une nouvelle source de stress.
Pourquoi laisser plus de 10 000 € sur un livret A est une erreur mathématique actuelle ?
La sécurité avant tout. C’est le réflexe de nombreux retraités face à la gestion de leur patrimoine. Le livret A, avec sa disponibilité immédiate et sa garantie par l’État, semble être le refuge parfait. C’est une grave erreur de jugement dans le contexte économique actuel. Laisser dormir une somme importante sur un livret réglementé, c’est accepter de perdre de l’argent en silence. Le coupable ? L’inflation. Lorsque le taux de l’inflation est supérieur au rendement de votre livret, votre pouvoir d’achat s’érode mécaniquement, jour après jour. Par exemple, avec une inflation à 4% et un livret A à 3%, vous perdez 1% de pouvoir d’achat par an, soit 100€ sur 10 000€, selon les calculs d’experts.
Il ne s’agit pas de tout risquer en bourse, mais d’adopter une stratégie d’épargne structurée et adaptée à votre nouvel horizon de vie. La « pyramide de l’épargne » est un modèle simple et efficace pour répartir intelligemment votre capital :
Cette approche pyramidale permet de sécuriser le court terme tout en dynamisant le long terme. Le plus difficile est souvent de franchir le pas de l’investissement. L’astuce est de commencer petit, avec 50 € par mois sur un contrat d’assurance-vie en unités de compte, pour se familiariser avec les mécanismes et désensibiliser son aversion au risque.
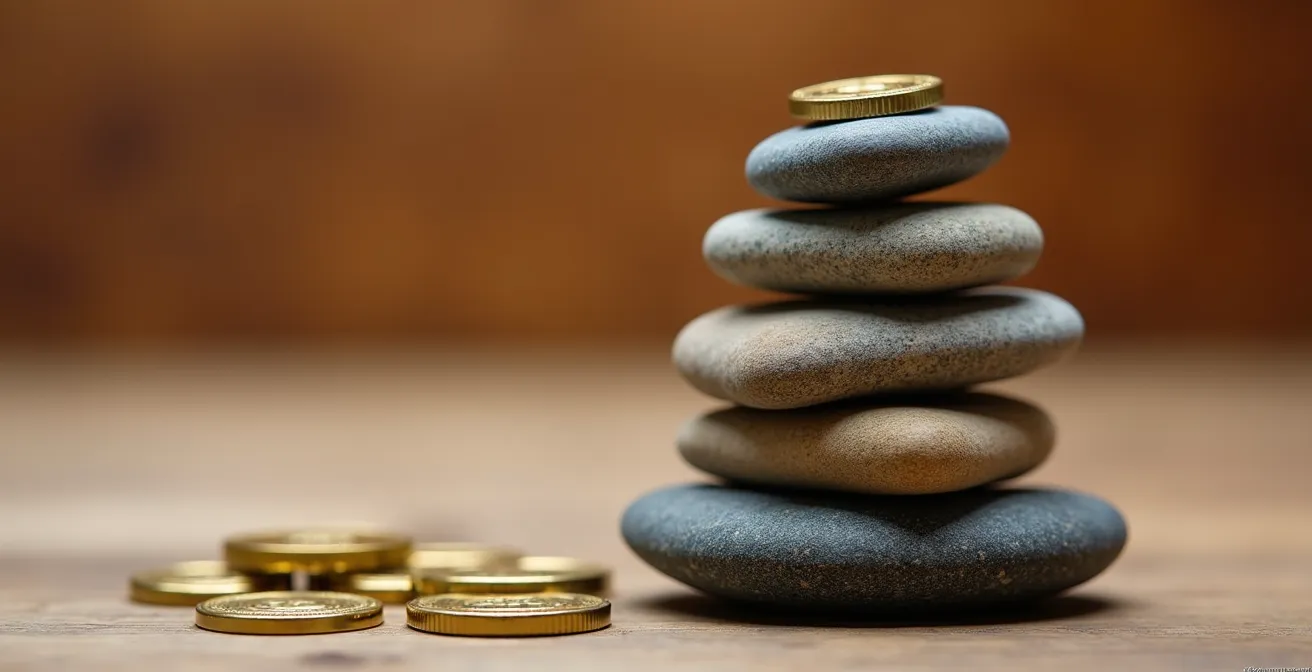
- La base (Fonds d’urgence) : Conservez l’équivalent de 3 à 6 mois de dépenses sur des livrets disponibles (Livret A, LDDS). C’est votre matelas de sécurité pour les imprévus.
- Le milieu (Projets à moyen terme) : Pour vos projets à 3-5 ans (voyage, travaux), l’assurance-vie en fonds euros ou les Sociétés Civiles de Placement Immobilier (SCPI) offrent un couple rendement/sécurité bien plus attractif que les livrets.
- Le sommet (Croissance et transmission) : Pour la part de votre patrimoine dont vous n’aurez pas besoin à court terme, un Plan d’Épargne en Actions (PEA) ou des ETF diversifiés sont les seuls outils capables de battre l’inflation sur le long terme et de faire réellement fructifier votre capital.
À retenir
- L’architecture de vie prime sur l’occupation : La clé est de structurer son temps autour des 3 piliers (plaisir, projets, social) plutôt que de chercher à remplir chaque minute.
- Le capital social s’entretient activement : Ne soyez pas passif. Planifiez des rituels de connexion pour transformer vos relations professionnelles en amitiés personnelles durables.
- L’épargne doit être active pour contrer l’inflation : Adoptez une stratégie de placement structurée (pyramide de l’épargne) pour que votre argent travaille pour vous, et non l’inverse.
Comment aligner votre budget santé sur votre espérance de vie après 65 ans ?
La santé est le capital le plus précieux à la retraite. Pourtant, son coût est souvent sous-estimé dans la planification financière. On se concentre sur la pension et les loisirs, en oubliant que les dépenses de santé augmentent avec l’âge et que la couverture de la Sécurité sociale diminue sur certains postes clés (dentaire, auditif, optique). Anticiper est le maître-mot. Il ne s’agit pas d’être alarmiste, mais pragmatique. Sachant que la pension moyenne de droit direct s’élève à 1 666€ bruts mensuels fin 2023 en France, chaque euro compte et doit être alloué intelligemment.
Aligner son budget santé sur son espérance de vie, c’est passer d’une logique de « soin » à une logique de « provision et prévention« . Cela implique de regarder au-delà de la cotisation mensuelle de sa mutuelle et de budgéter activement pour l’avenir, notamment pour le risque de perte d’autonomie. Le reste à charge pour une aide à domicile, par exemple, peut rapidement atteindre plusieurs centaines d’euros par mois.
Voici une stratégie en plusieurs points pour construire votre « budget santé long terme » :
- Provisionner pour l’autonomie : Calculez le coût moyen d’une aide à domicile dans votre région (souvent entre 500 et 800 €/mois après aides) et commencez à provisionner. Ouvrir une assurance-vie dédiée « autonomie » avec de petits versements programmés (ex: 100€/mois) est une solution efficace.
- Investir dans la prévention : Allouez une petite partie de votre budget (ex: 5%) à des activités de prévention : sport adapté, consultations de nutrition, bilans réguliers. C’est l’investissement le plus rentable pour votre santé future.
- Auditer sa mutuelle : Ne regardez pas seulement le prix. Évaluez le coût total de possession sur 20 ans et analysez les garanties sur les postes qui se dégradent avec l’âge (dentaire, auditif). Il est crucial de réviser sa couverture tous les 3 ans pour l’adapter à l’évolution de vos besoins.
Cette démarche proactive vous donne le contrôle. Au lieu de subir les aléas de la santé et leurs conséquences financières, vous les anticipez. C’est la différence entre être un passager inquiet et un pilote serein de votre bien-être. Prendre soin de ses finances santé, c’est s’offrir la tranquillité d’esprit pour les décennies à venir.
Vous possédez maintenant les clés pour transformer vos 100 premiers jours de retraite d’une période d’incertitude en une rampe de lancement pour une vie riche et pleine de sens. L’étape suivante consiste à passer de la théorie à la pratique en appliquant ces stratégies à votre situation unique. Évaluez dès maintenant les pistes qui résonnent le plus en vous et esquissez les premières lignes de votre nouvelle architecture de vie.